こんにちはキャリーライフ中川です。
残価設定型住宅ローンとは
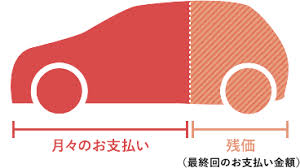
車を購入するとき、「残クレ」という言葉を聞く機会が増えました。数年後の車の価値を「残価」として設定し、その部分を据え置くことで月々の支払いを抑える仕組みです。日本自動車工業会の2025年度調査でも、新車購入時に「残価設定・据置型ローン/クレジット」を利用した人は1割台半ばとなっており、車では珍しい購入方法ではなくなっています。
そして今、この「残価」という考え方が住宅ローンにも入り始めています。
国は2026年3月、民間金融機関による残価設定型住宅ローンを後押しする「特定残価設定ローン保険」を創設しました。背景には、住宅価格の上昇によって住宅ローンが高額化・長期化していることがあります。住宅版は車の残クレをそのまま家に当てはめたものではありません。
この仕組みが広がれば、住宅ローンは「借りたお金を35年かけて全部返す」という考え方から、住宅の将来価値まで含めて家を持つという考え方へ変わっていく可能性があります。
目次
1.車で広がった「残価」とは何か
2.住宅の残価設定型ローンはどういう仕組み?
3.月々は軽くなる。でも「得」とは限らない
4.残価設定が広がると、家の選び方も変わる?
1.車で広がった「残価」とは何か
例えば500万円の車を購入するとします。
5年後に200万円程度の価値が残ると想定できるなら、その200万円を残価として設定し、残りの部分を中心に月々支払っていく。これが車の残価設定型ローンの基本的な考え方です。月々の負担を抑えやすく、契約終了時には車を返却する、買い取る、新しい車へ乗り換えるなど、商品によって複数の選択肢があります。
車では数年後に下取りすることが一般的なので、「買った価格」だけではなく「将来いくらで売れるか」という考え方にもなじみがあります。
一方、日本の住宅は長く、「土地と家を購入する」「住宅ローンを完済する」「その後も住み続ける」という考え方が中心でした。
そのため、購入時には5,000万円、6,000万円という価格を気にしても、「30年後、この家はいくらの価値があるだろう」と考えて住宅ローンを選ぶことは、それほど一般的ではなかったと思います。ここに「残価」が入ってくることは、住宅の持ち方として大きな変化です。
2.住宅の残価設定型ローンはどういう仕組み?
住宅金融支援機構が2026年に創設した制度では、民間金融機関が提供する残価設定型住宅ローンを、機構の住宅融資保険で支援します。仕組みは大きく二つのローンを組み合わせます。
一つは、通常の住宅ローンのように毎月元金と利息を返していく部分。もう一つは、元金を据え置き、毎月は主に利息を支払う部分です。住宅価格のすべてを通常の住宅ローンとして返していくのではなく、一定部分を「残価」に近い形で将来へ残すことで、現役時代の月々の返済を抑える考え方です。住宅金融支援機構が示している例では、4,000万円を借り、そのうち2,800万円を通常返済、1,200万円を元金据置部分とするイメージも示されています。もちろん実際の金額や条件は金融機関や住宅の評価によって異なります。
特徴的なのが「出口」です。一定の条件を満たして住宅を売却する場合や契約者が亡くなった場合には、元金据置部分について、住宅の売却価格が債務に届かなくても追加返済を求めない「ノンリコース」とする仕組みがあります。
住宅を一生持ち続けて完済することだけを前提にしない住宅ローンでもあります。
3.月々は軽くなる。でも「得」とは限らない
毎月返済する元金を少なくできるため、通常の住宅ローンより月々の負担は抑えやすくなります。住宅価格が高騰している現在、子育てや教育費にもお金が必要な世帯にとっては、一つの選択肢になる可能性があります。
月々の返済額が低い=住宅ローン全体が安いという意味ではありません。
元金を据え置いている部分にも利息を支払うため、住宅金融支援機構も、通常の住宅ローンより総返済額が増えると明記しています。車の残クレでも、「月々○万円」という数字だけを見ると購入しやすく感じます。
住宅でも同じことが起こり得ます。5,000万円の住宅を買えるかどうかを見るときに、月々10万円なら払えるというだけでは十分ではありません。何年間支払うのか。残る元金はいくらか。金利はいくらか。最終的に住宅を売るのか、住み続けるのか。相続するのか。そこまで見て初めて、その住宅ローンが自分に合っているか判断できます。
残価設定型は「安く家を買える仕組み」というより、住宅費を人生のどの時期に、どのように負担するかを変える仕組みと考えた方が分かりやすいと思います。
4.残価設定が広がると、家の選び方も変わる?
残価設定型住宅ローンでは、どんな家でも同じように残価を設定できるわけではありません。住宅金融支援機構の制度では、対象住宅を長期優良住宅、予備認定マンション、管理計画認定マンションなど一定の住宅に限定しています。また、元金を据え置く部分の金額も、土地・建物の担保評価を基に決まります。これは当然ともいえます。
30年後に価値が残ることを前提にお金を貸すなら、金融機関にとっても、「その家は30年後にも使えるのか」「売却できる場所なのか」「きちんと維持管理されているか」が重要になるからです。
2026年に策定された新しい住生活基本計画でも、住宅の維持管理や性能向上が市場で適正に評価され、良質な住宅が流通する仕組みづくりが掲げられています。住宅の資産価値を評価する住宅ローンの活用についても方向性が示されています。
これまで住宅購入では、駅から何分か。何坪あるか。何LDKか。設備は何が付いているか。といった「買うときの価値」が注目されてきました。
これからはそこに、「この住宅は20年後、30年後にも選ばれる家なのか」という目線が加わるかもしれません。
住宅に長く関わってきた立場から見ると、これは住宅業界にとっても大きな変化だと思います。家を建てて終わりではなく、性能を維持し、修繕履歴を残し、中古住宅として次の人へつなげられることが、住宅ローンにも影響する時代になる可能性があるからです。
まとめ
車では、「残価を考えて買う」という方法がすでに身近になりました。その考え方が、住宅にも入り始めています。ただし、住宅版の残価設定型ローンは車の残クレと同じものではありません。通常返済する部分と元金を据え置く部分を組み合わせ、月々の返済負担を抑えながら、将来の売却や住み替えまで考えた住宅金融の仕組みです。
現時点では制度が始まったばかりで、実際の商品内容や販売開始時期は提携する金融機関によって異なります。まだ一般的な住宅ローンになったとはいえません。
それでも、この制度が示している方向は興味深いものがあります。
住宅を、「買って、ローンを全部返して、一生持ち続けるもの」としてだけ見るのではなく、
「住みながら価値を維持し、人生の変化に合わせて売る・住み替える・残すことのできる資産」として見る考え方です。
もちろん、すべての人が住宅を資産として考える必要はありません。長年住んだ家には、価格だけでは測れない思い出や家族の歴史があります。ただ、住宅ローンが40年、50年へ長期化し、人生の途中で住み方が変わる可能性が高まるのであれば、「最後にどうするか」を購入時から考えることには意味があります。
これから住宅を選ぶときには、いくらで買うかだけでなく、将来どんな価値を残せる家なのか。そんな視点も、住宅ローン選びの一つになっていくのかもしれません。
つづく