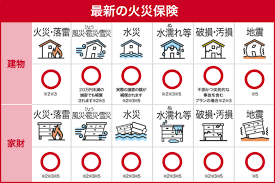
「火災保険は、家が火事になったときの保険」そう思っていませんか。実際の火災保険は、契約内容によって、火災だけでなく台風による風災、大雨による水災、大雪による雪災、落雷なども補償の対象になります。日本損害保険協会も、火災保険を自然災害による住宅被害に備える保険として案内しています。
一方で、すべての火災保険が同じ補償内容ではありません。特に水災は契約によって補償の有無が異なり、地震や津波による損害は原則として火災保険だけでは補償されません。自然災害が起きてから「入っていると思っていた」とならないよう、今の契約で自宅のどこまで守れるのか、一度確認しておきたいところです。
目次
1.火災保険は火事だけを補償する保険ではない
2.台風・大雨・雪では何が補償される?
3.火災保険だけでは補償されないものもある
4.自宅の保険で確認しておきたいこと
1.火災保険は火事だけを補償する保険ではない
現在の住宅向け火災保険には、火災だけではなく、さまざまな住宅被害を補償する商品があります。
例えば台風で屋根が壊れた場合は「風災」、大雪でカーポートなどが壊れた場合は「雪災」、洪水などで住宅が浸水した場合は「水災」に該当する可能性があります。落雷によって住宅設備が損傷した場合や、商品によっては水漏れ、盗難などが対象になることもあります。
ただし、「火災保険に入っていれば全部補償される」と考えないことです。
どの災害を補償するかは、契約している商品やプランによって違います。特に最近の火災保険では、必要な補償を選ぶタイプも多いため、自分がどの補償を付けているのかを確認しておく必要があります。
2.台風・大雨・雪では何が補償される?
自然災害による住宅被害は、決して珍しいものではありません。日本損害保険協会によると、2025年8月6日からの低気圧と前線による大雨では、2026年3月末時点で火災保険の支払件数は1万4,371件、支払保険金は約390億円に上っています。自動車保険などを含めた支払総額は約678億円でした。火災保険では、台風や暴風によって屋根や外壁が損傷した場合などは、風災として補償される可能性があります。
一方、大雨による洪水や床上浸水などは「水災」です。水災補償を付けている契約でなければ、対象にならない場合があります。雪についても同様で、大雪の重みで屋根や雨どいなどが壊れた場合には雪災として補償される商品があります。
同じ「自然災害」でも、原因によって使う補償が違います。そのため、自宅がどんな災害に遭いやすい場所なのかと、現在の保険内容が合っているかを見ることが重要です。
3.火災保険だけでは補償されないものもある
最も誤解しやすいのが地震です。地震による火災や建物の倒壊、津波による被害は、原則として通常の火災保険では補償されません。こうした損害に備えるのが地震保険です。
もう一つ確認したいのが、建物と家財です。火災保険では「建物」と「家財」を別々に契約するのが基本です。建物だけを補償対象にしている場合、災害で家具や家電が壊れても家財については補償されないことがあります。
また、火災保険は住宅の修繕費を何でも負担してくれるものではありません。年数が経ったことによる自然な劣化、さび、腐食、通常の消耗などは、一般的には補償対象外です。
例えば古くなった屋根から雨漏りした場合と、台風で屋根材が飛ばされて雨が入った場合では、原因が違います。
「壊れた」という結果だけではなく、何が原因で損害が起きたのかが重要になります。
4.自宅の保険で確認しておきたいこと
火災保険は、加入したときに一度説明を聞いて、その後ほとんど見ないという人も少なくありません。しかし住宅を購入してから年月がたてば、家財が増えたり、周辺環境が変わったりすることもあります。契約更新を重ねる中で、現在の補償内容を覚えていない場合もあります。
まず保険証券や契約内容を確認し、建物と家財のどちらが対象になっているか、風災・水災・雪災などが含まれているかを見てみましょう。特に水災については、自宅周辺の洪水や土砂災害などのリスクと合わせて考える必要があります。必要以上の補償を付けることが正解というわけではありません。
一方で、自宅に実際にあるリスクに対する補償が外れていれば、災害が起きたときの家計負担が大きくなる可能性があります。大切なのは、「火災保険に入っているから安心」ではなく、「何が起きたときに、どこまで補償される契約なのか」を知っておくことです。
まとめ
火災保険は、その名前から火事だけの保険と思われがちですが、契約内容によって台風、大雨、大雪、落雷など、さまざまな住宅被害を補償します。
一方で、水災などは契約によって補償されない場合があり、地震・噴火・津波による損害は原則として火災保険の対象外です。
また、経年劣化による住宅の傷みまで補償するものでもありません。保険料だけを見て契約するのではなく、自宅の立地や建物、家財、自然災害のリスクと補償内容が合っているかを確認することが重要です。
災害が起きてから保険証券を探すのではなく、何も起きていないときに一度確認しておく。
火災保険は「入っているか」より、「何を守れる契約なのか」を知っていることが大切です。
つづく