こんにちはキャリーライフ中川です。
「月々が安くなる」だけではない長期ローンの考え方
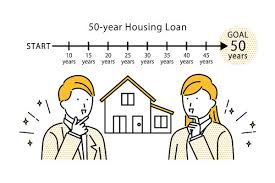
住宅ローンといえば、「35年返済」が長く一つの基準になってきました。最近は、40年、50年という住宅ローンも珍しくなくなっています。住宅価格が上昇するなか、返済期間を長くすれば毎月の返済額を抑えやすくなります。そのため、「35年では月々の支払いが厳しいけれど、50年なら購入できる」というケースも出てきます。
一方で、「50年も住宅ローンを払うの?」「老後まで借金を残して大丈夫?」と不安に感じる人も多いでしょう。結論から言えば、50年ローンは長いから悪い、月々が安くなるから良い、という単純なものではありません。
見るべきなのは、毎月の返済額だけではなく、総返済額、完済時期、手元資金、住宅の将来価値、そして途中で売却や住み替えをする可能性まで含めた「出口」です。
今回は、住宅ローンを50年に延ばすことの意味を、少し広い視点から考えてみます。
目次
1.なぜ住宅ローンは50年まで長くなっている?
2.返済期間を延ばすと何が変わる?
3.50年間、同じ家に住み続けるという意味ではない
4.長期ローンほど「家の将来価値」が重要になる
1.なぜ住宅ローンは50年まで長くなっている?
大きな背景の一つは、住宅価格の上昇です。建築費や土地価格が高くなれば、同じ家を購入するために必要な借入額も大きくなります。しかし、家計から毎月住宅ローンへ回せる金額まで同じように増えるとは限りません。そこで返済期間を長くすることで、毎月の返済負担を抑える方法が使われるようになります。
住宅金融支援機構にも、36年以上50年以下の全期間固定金利住宅ローン「フラット50」があります。2026年9月現在の最頻金利は年3.70%です。対象は長期優良住宅、予備認定マンション、管理計画認定マンションなど、一定の条件を満たす住宅となっています。
興味深いのは、単に「返済期間を長くする商品」ではなく、長期間使える一定の質を持った住宅と、長期間の住宅ローンを組み合わせていることです。50年間返済する可能性があるなら、住宅そのものも長く使えることが重要になる。ローン期間の長期化は、住宅のつくり方や価値にも関係してきます。
2.返済期間を延ばすと何が変わる?
50年ローンの最も分かりやすいメリットは、毎月の返済額を抑えやすいことです。
同じ金額を借りるのであれば、35年間で返すより50年間に分けて返した方が、1回ごとに返す元金は小さくできます。
住宅価格が高くなっている現在、このメリットは小さくありません。
例えば子育て中で教育費がかかる時期なら、毎月の住宅ローンを抑えて手元資金を確保するという考え方もあります。
一方、返済期間を延ばせば、一般的には利息を支払う期間も長くなります。住宅金融支援機構も、フラット50について、フラット35と比べて完済時の年齢が高くなり、総返済額が増加する可能性があると注意を促しています。
50年ローンでは二つの数字を見る必要があります。
一つは、今の生活に直結する毎月の返済額。
もう一つは、長期間で支払う総返済額です。
どちらを重視するかによって判断は変わります。若いうちにできるだけローンを減らしたい人と、住宅ローンを長く利用して手元資金を残したい人では、同じ50年ローンでも評価が違って当然です。切なのは、「月々が安くなったから、その分もっと高い家を買える」とだけ考えないことだと思います。返済期間を延ばすことは、借りられる金額を増やす手段というより、家計の中でいつ住宅費を負担するかを調整する方法として見る必要があります。
3.50年間、同じ家に住み続けるという意味ではない
「50年ローン」と聞くと、50年間ずっと返済しながら同じ家に住み続ける姿を想像しがちです。人の暮らしは50年間同じではありません。仕事が変わることもあります。家族が増えたり、子どもが独立したりします。親の介護をきっかけに住む場所を変えることもあれば、高齢になって駅や病院に近い場所へ住み替えたいと考えるかもしれません。
住宅ローンの途中で家を売却することもあります。
実際、フラット50には、返済中の住宅を売却する際、一定の条件のもとで購入者へ債務を引き継ぐことができる「金利引継特約」という仕組みも設けられています。すべての50年ローンに同じ仕組みがあるわけではありませんが、「長期ローン=完済するまで絶対にその家を持ち続ける」という考えだけではないことが分かります。
ここは、これからの住宅購入で重要な視点だと思います。
これまで住宅ローンは、「家を買う → 35年間返す → 完済した家で老後を過ごす」という一本道で考えられることが多くありました。人生100年を考えれば、住宅購入後の数十年間に住まい方が変わることは十分あり得ます。そうであれば、住宅ローンを組むときから、
「最後まで返せるか」だけでなく、「途中で暮らしが変わったときに動けるか」を見る必要があります。
4.長期ローンほど「家の将来価値」が重要になる
50年ローンを考えるうえで、もう一つ重要なのが住宅そのものです。仮に住宅ローンが長く残っている時期に家を売ることになった場合、売却価格より住宅ローン残高の方が多ければ、その差額をどうするかという問題が出てきます。
そのため返済期間が長くなるほど、「今いくらで買うか」だけでなく、「将来、この住宅にはどのくらいの価値が残っているだろうか」という視点が重要になります。
立地だけではありません。住宅性能、耐久性、維持管理、修繕履歴なども、長期間使う住宅では大切になります。フラット50が長期優良住宅など一定の質を持つ住宅を対象としているのも、この考え方と無関係ではないでしょう。住宅金融支援機構では、さらに住宅性能や維持管理などに応じた金利引下げ制度も設けています。 住宅業界に長く関わってきて感じるのは、これから住宅ローンが長期化すれば、「いくら借りられる住宅か」以上に、「長く価値を維持できる住宅か」が重要になるということです。
安く建てることと、長く使えること。広い家を持つことと、将来売りやすいこと。便利な場所に住むことと、住宅価格。住宅ローンの期間が延びれば、こうした住宅そのものの選び方も変わってくるはずです。
まとめ
50年住宅ローンという言葉だけを見ると、「そんなに長期間借金を抱えて大丈夫なのか」と感じます。その心配は当然です。返済期間が長くなれば完済時期は遅くなり、総返済額も増えやすくなります。
一方で、毎月の返済額を抑えることで、教育費や生活費、将来のための資金を手元に残しやすくなるという考え方もあります。50年ローンを見るときには、単純に「長すぎるかどうか」ではなく、何のために返済期間を長くするのかを考えることが重要です。
今の月々の負担を抑えたいのか。手元に資金を残したいのか。将来繰上返済を考えているのか。途中で売却や住み替えをする可能性があるのか。そして、ローンを長くするのであれば、住宅そのものについても長い時間軸で見る必要があります。
住宅ローンの期間が50年になれば、「ローンの寿命」と「家の寿命」、さらに「そこで暮らす人の人生」を切り離して考えることはできません。
50年ローンは、50年間同じ暮らしを続けるための住宅ローンではなく、長い人生の中で住宅をどう持つかを考える選択肢の一つ。
そう捉えると、「35年か50年か」という期間だけでは見えなかった住宅ローンの考え方が見えてくるのではないでしょうか。
つづく